








 Ciągnik Aupax z przyczepą bergmann
Sytuacja marek zachodnich
-
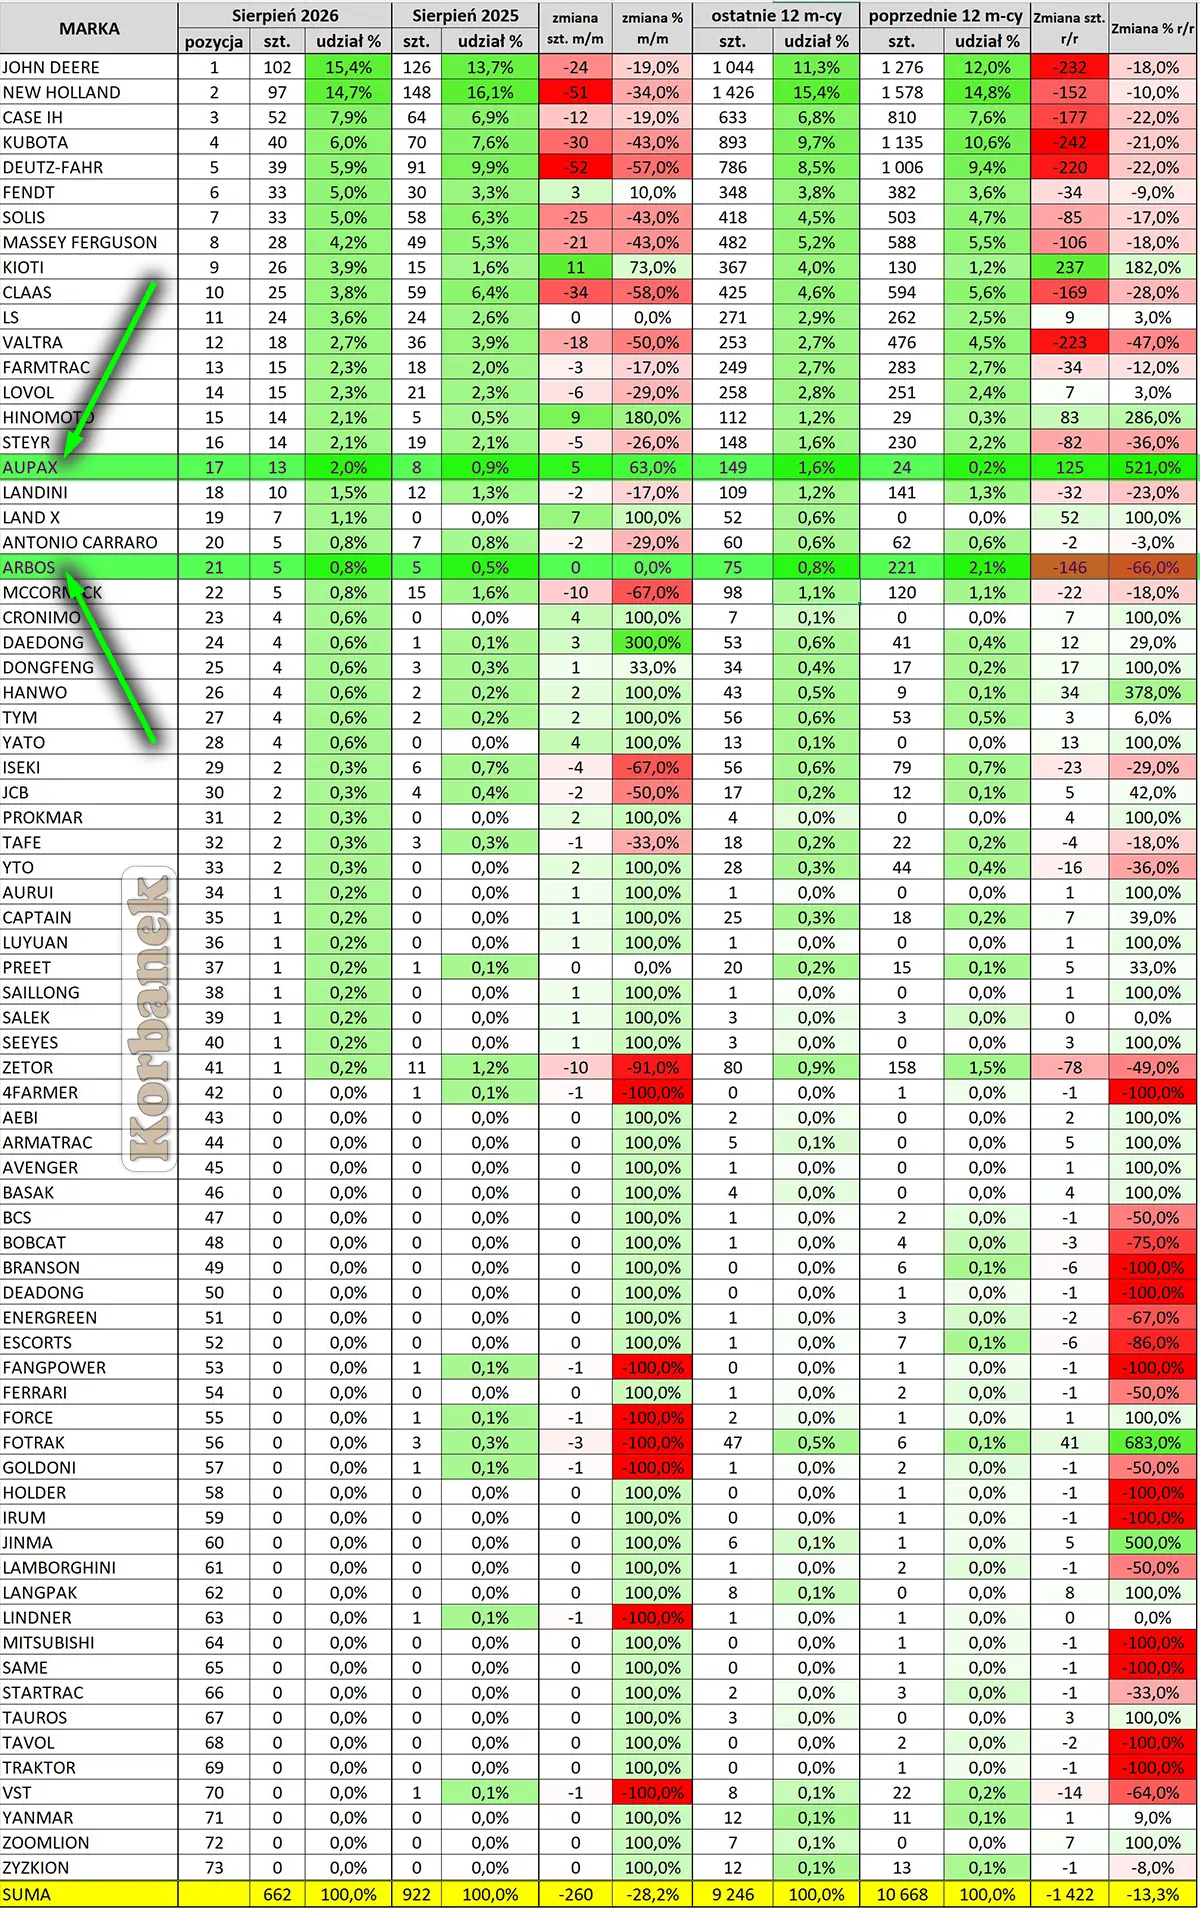
Marki zachodnie (europejskie i amerykańskie) nadal stanowią trzon polskiego rynku nowych ciągników, ale w sierpniu 2026 r. większość z nich odnotowała wyraźne spadki zarówno w ujęciu miesięcznym, jak i 12-miesięcznym.
John Deere -
Utrzymał pozycję lidera, ale stracił 24 sztuki (-19%). W ujęciu 12-miesięcznym spadek o 232 sztuki (-18%). Marka broni udziału, lecz traci wolumen.
New Holland
Jeden z największych spadków w sierpniu (-51 szt. / -34%). W skali roku spadek o 10%. Udział spadł z 16,1% do 14,7%.Deutz-Fahr
Bardzo słaby miesiąc: spadek o 52 sztuki (-57%). W 12 miesiącach stracił 220 sztuk (-22%).Claas
Największy procentowy spadek wśród dużych marek w sierpniu (-58%). W skali roku -28%.Valtra
Jeden z najsłabszych wyników: -50% w sierpniu i aż -47% w 12 miesiącach (ubytek 223 sztuk).Fendt
Jedyna duża marka zachodnia z dodatnim wynikiem w sierpniu (+3 szt. / +10%). W ujęciu 12-miesięcznym spadek jest relatywnie niewielki (-9%). Marka premium broni się najlepiej.Case IH i Massey Ferguson
Obie marki notują dwucyfrowe spadki zarówno w sierpniu, jak i w skali roku. -
Jak wypadają marki zachodnie vs chińskie?
- Marki zachodnie – wciąż najsilniejsze pod względem liczby sprzedanych ciągników, ale tracą grunt i notują dwucyfrowe spadki.
- Marki chińskie – mają mały udział, lecz rosną zdecydowanie szybciej. Liderem dynamiki jest Aupax, który dzięki najlepszemu stosunkowi cena/jakość systematycznie buduje pozycję i ma realny potencjał na dalsze dobre wyniki w kolejnych miesiącach.
-
W obecnym, kurczącym się rynku przewagę zyskują marki, które oferują solidną technikę w atrakcyjnej cenie – a to właśnie segment, w którym Aupax/Arbos wypadają najkorzystniej.
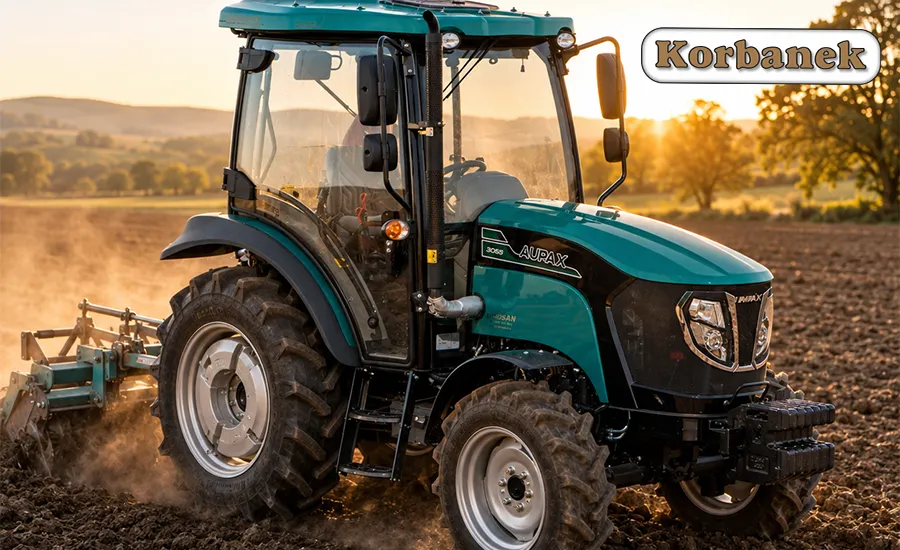 Ciągnik Aupax od Korbanka - z agregatem
-
POTENCJAŁ rynku
-
Krótkoterminowy potencjał (najbliższe 3–6 miesięcy) jest ograniczony.
Najbardziej prawdopodobny scenariusz to utrzymanie się wolumenu na poziomie 650–850 szt. miesięcznie, z możliwymi wahaniami sezonowymi. Dużego odbicia w górę na razie nie widać.Główne bariery:
- - Ostrożność inwestycyjna rolników
- - Wysokie koszty finansowania
- - Spadek siły nabywczej części gospodarstw
- - Kontynuacja spadków u większości marek zachodnich
-
Mimo spadku całego rynku, potencjał jakościowy się zmienia.
Rolnicy coraz mocniej patrzą na stosunek cena/jakość. To otwiera przestrzeń dla marek, które potrafią dostarczyć solidną technikę w niższej cenie.W tym segmencie największy potencjał mają marki chińskie, a szczególnie Aupax / Arbos.
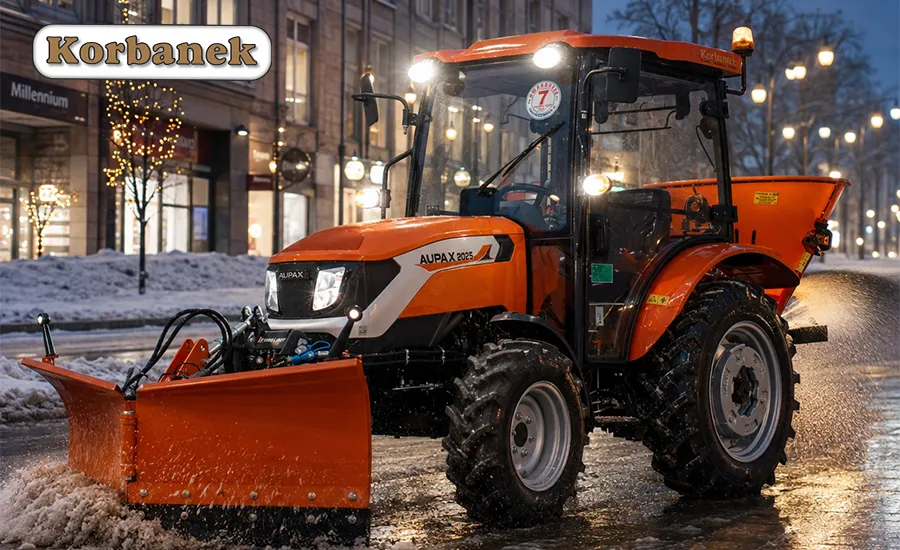 Nowy Chiński ciągnik komunalny Aupax do śniegu
-
Konkluzja – chińskie marki zyskują
Cały rynek ma obecnie ograniczony potencjał wzrostowy. Znacznie większy potencjał leży w przesunięciu udziałów – od drogich marek zachodnich w stronę marek oferujących lepszy stosunek ceny do jakości. W tym obszarze Aupax/Arbos mają obecnie jeden z najwyższych potencjałów na rynku.
 Ciągnik Aupax 7240 chiński HIT od Korbanek
Ciągniki używane - Rejestracje sierpień 2026
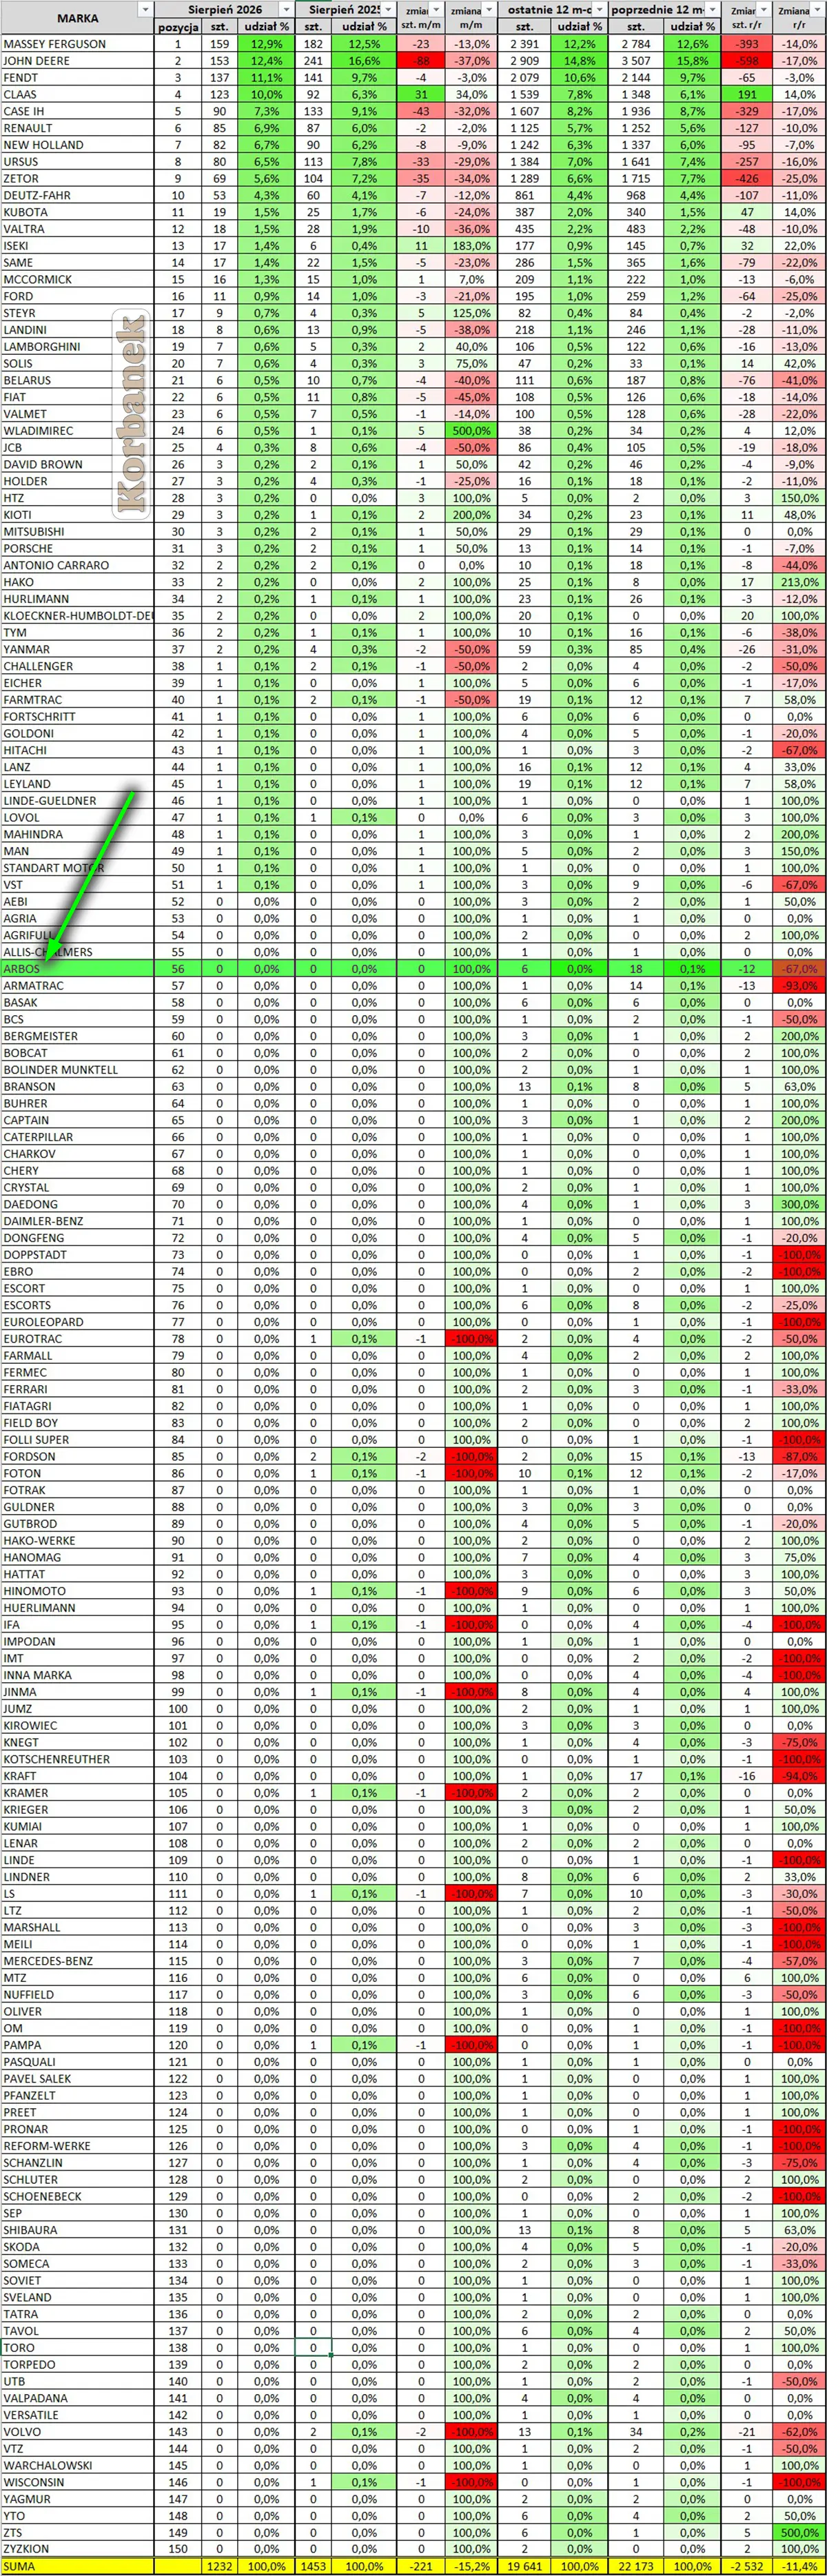 Tabelka pokazująca rejestracje traktorów używanych w Polsce w sierpniu 2026. Źródło: CEPiK
Analiza rejestracji używanych ciągników w Polsce – sierpień 2026:
W sierpniu 2026 r. zarejestrowano 1 232 używane ciągniki, co oznacza spadek o 221 szt. (-15,2%) w porównaniu z sierpniem 2025 r. (1 453 szt.).
W ujęciu 12-miesięcznym wynik wyniósł 19 641 szt. wobec 22 173 szt. rok wcześniej – spadek o 2 532 szt. (-11,4%).
Rynek ciągników używanych kontynuuje trend spadkowy, choć spadek jest nieco łagodniejszy niż w segmencie maszyn nowych. Dominują marki zachodnie, ale widać rosnące zainteresowanie tańszymi alternatywami.
Pierwsza piątka kontroluje łącznie ponad 54% rynku. Massey Ferguson wyprzedził John Deere’a i objął prowadzenie.
-
Pozycja najlepszych marek – sierpień 2026
-
Marki zachodnie nadal dominują, ale większość z nich notuje spadki:
- John Deere – spadek o 88 szt. (-37%) w sierpniu i -17% w 12 miesiącach.
- Massey Ferguson – lider miesiąca, ale w skali roku spadek o 14%.
- Fendt – relatywnie stabilny (-3% w sierpniu, -3% w 12 miesiącach).
- Claas – wzrost w sierpniu (+34%), ale w skali roku +14%.
- Case IH – spadek o 32% w sierpniu i -17% r/r.
- New Holland – spadek o 9% w sierpniu i -7% w 12 miesiącach.
- Valtra – spadek o 36% w sierpniu i -10% r/r.
-
Marki zachodnie bronią pozycji, lecz tracą wolumen. W segmencie używanych coraz większą rolę odgrywa stosunek cena/jakość.
-
Arbos - pozycja wznosząca i potencjał
-
W ujęciu 12-miesięcznym wynik wyniósł 6 szt. wobec 18 szt. rok wcześniej.
Mimo obecnie niskich absolutnych liczb Arbos pozostaje marką o wyraźnym potencjale wzrostowym na rynku wtórnym. Chińskie ciągniki systematycznie zyskują akceptację wśród polskich rolników właśnie dzięki najlepszemu na rynku stosunkowi cena/jakość. W warunkach kurczącego się rynku i rosnącej wrażliwości cenowej gospodarstw marki takie jak Arbos mają naturalną przewagę.
Warto zwrócić uwagę, że:
- - baza Arbos jest wciąż bardzo niska, więc nawet niewielki wzrost liczby maszyn na rynku wtórnym szybko przełoży się na wysoką dynamikę procentową,
- - rosnąca sprzedaż nowych ciągników Arbos/Aupax w poprzednich okresach automatycznie zasila rynek używanych w kolejnych latach,
- - rolnicy coraz częściej poszukują solidnych, tańszych maszyn – a to dokładnie segment, w którym Arbos buduje swoją pozycję.
- - Arbos i Aupax jest relatywnie młodą marką i rynek wtórny dopiero się będzie rozwijać
-
Przy utrzymaniu obecnego trendu wzrostu zainteresowania markami chińskimi realne jest wyraźne odbicie rejestracji używanych ciągników Arbos już w kolejnych miesiącach 2026 r. Marka ma szansę na bardzo dobry wynik, zwłaszcza jeśli na rynku wtórnym pojawi się większa podaż maszyn z pierwszych lat sprzedaży.
 Ciągnik sadowniczy Aupax w sprzedaży z kosiarką
Oczekiwana wrzesień 2026
-
Najbardziej prawdopodobny wynik września 2026 w ciagnikach używanych:
1 150 – 1 350 szt.Oznacza to spadek r/r w przedziale 10–18% (w zależności od siły ewentualnego odbicia sezonowego).
Czynniki wpływające na wrzesień
Negatywne:
- - Utrzymujący się spadek całego rynku używanych
- - Ostrożność zakupowa rolników
-
Pozytywne / łagodzące: - - Wrzesień bywa nieco aktywniejszy niż sierpień (przygotowania do prac jesiennych)
- - Większa podaż maszyn na rynku wtórnym po sezonie letnim
- - Rosnące zainteresowanie tańszymi ciągnikami
- - Kontynuacja spadków u większości marek zachodnich
-
Podsumowanie
- Cały rynek - spadek r/r w granicach 10–18%, wynik najpewniej 1 150–1 350 szt.
- Marki zachodnie - dalsza presja na wolumen
- Arbos - szansa na poprawę wyników dzięki niskiej bazie i korzystnemu stosunkowi ceny do jakości
-
KOMBAJNY AUPAX:
Dane tabelaryczne dotyczą wyłącznie ciągników, dlatego brak jest bezpośrednich liczb rejestracji kombajnów Aupax. Na podstawie dynamiki marki w segmencie ciągników oraz strategii rebrandingu Arbos - Aupax można jednak wyciągnąć klarowne wnioski:
Aupax dynamicznie buduje pozycję w ciągnikach (wzrost 12-miesięczny +521%), co jest silnym sygnałem, że marka skutecznie przekonuje polskich rolników jakością w konkurencyjnej cenie. Ta sama logika dotyczy kombajnów – Aupax oferuje maszyny o bardzo korzystnym stosunku cena/jakość, co w obecnym klimacie rynkowym (spadek ogólnej liczby rejestracji, presja kosztowa) jest kluczowym atutem.
Potencjał Aupax w kombajnach należy oceniać jako wysoki i rosnący. Marka, która w ciągu 12 miesięcy zwiększyła sprzedaż ciągników ponad sześciokrotnie, ma realne szanse na podobny efekt w segmencie kombajnów, zwłaszcza wśród gospodarstw poszukujących nowoczesnej, ale nieprzewartościowanej techniki. Dalsze miesiące 2026 r. mogą przynieść wyraźne wzrosty rejestracji kombajnów Aupax, kontynuując trajektorię obserwowaną już w ciągnikach.
oferta kombajnów AUPAX na 2026
W 2026 sprzedane zostały kolejne większe partie kombajnów AUPAX. Dzięki uruchomieniu pełnej produkcji w nowej fabryce Weichai/Lovol, sainteresowanie tymi kombajnami jest spore.
- W sezonie 2026 sprzedano już kolejne 6 sztuk (głównie GV100).
- Kombajny z rocznika 2026 pracują już na polach – recenzje są bardzo pozytywne.
-
Rynek kurczy się mocno (-28% w sierpniu, -13% w 12 miesiącach), marki zachodnie tracą, a Aupax/Arbos zyskują dzięki najlepszemu na rynku stosunkowi cena/jakość. Pozycja wznosząca Aupax jest już wyraźnie widoczna w liczbach – kontynuacja tego trendu w kolejnych miesiącach jest bardzo prawdopodobna i stwarza szansę na bardzo dobry wynik.
-
Ceny i dostępność - sierpień 2026
- GV100 (klawiszowy): ok. 456 000 tys. zł netto
- GM100 (rotorowy): ok. 399–412 tys. zł netto
-
Dla porównania: podobne parametry techniczne w markach zachodnich (Claas Tucano, New Holland CX, John Deere S) kosztują zwykle 650–950 tys. zł. Różnica cenowa wynosi więc 40–55% na korzyść AUPAX.
-
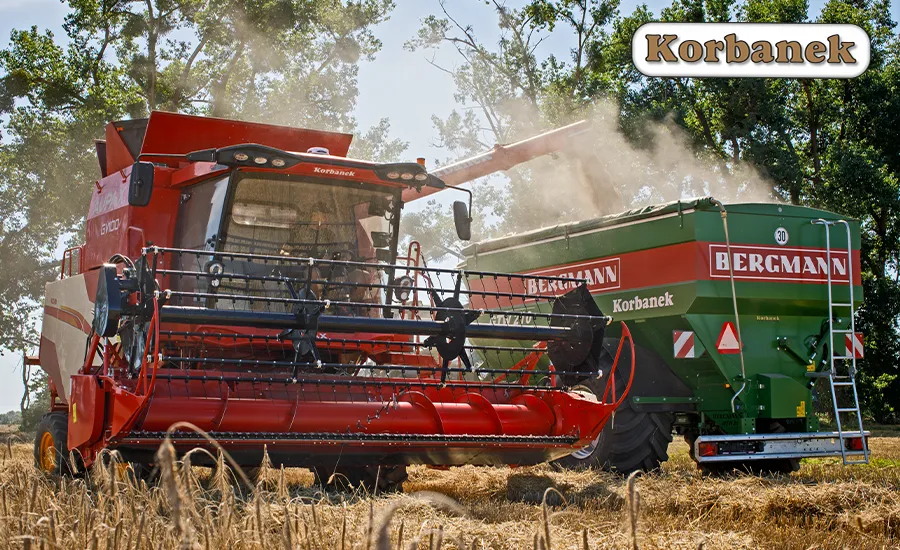 Kombajn AUPAX podczas żniw
EKSPERT WYJAŚNIA

Paweł Korbanek – Prezes firmy Korbanek sp z o.o. informuje:
"Dane z sierpnia 2026 pokazują silny spadek rejestracji nowych ciągników – 662 szt. (-28,2%). W ujęciu rocznym rynek stracił 13,3%. To kontynuacja słabszej koniunktury widocznej już od kilku miesięcy." – mówi Paweł Korbanek, Prezes firmy Korbanek sp. z o.o. i ekspert rynku maszyn rolniczych.
„Rynek nowych ciągników pozostanie pod presją spadkową. Po sierpniowym wyniku 662 szt. (-28%) kolejne miesiące mogą przynieść wolumeny w przedziale 650–800 szt. Dużego odbicia w 2026 r. nie należy się spodziewać.” – dodaje.