









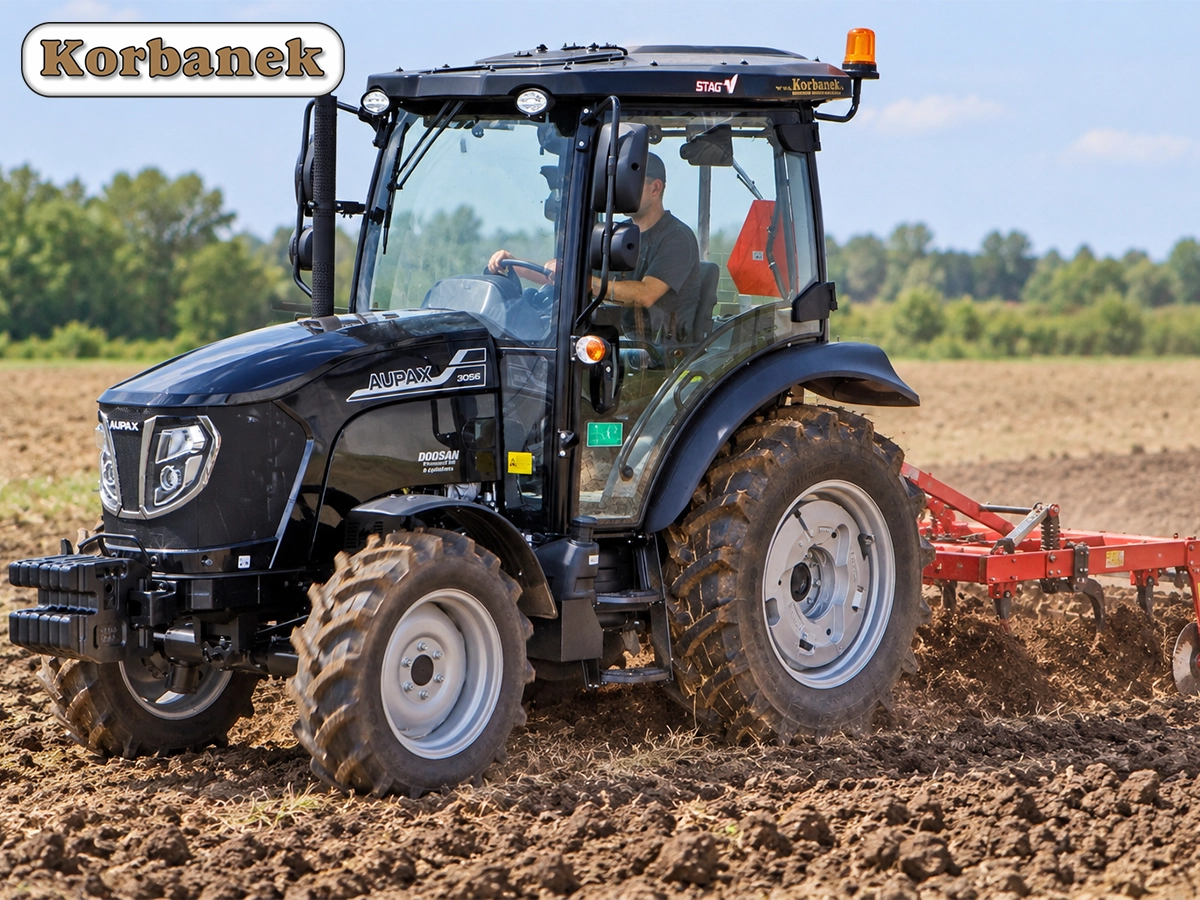
 Ciągnik Aupax Black - kolor czarny
AKTUALNA SYTUACJA MAREK ZACHODNICH
-
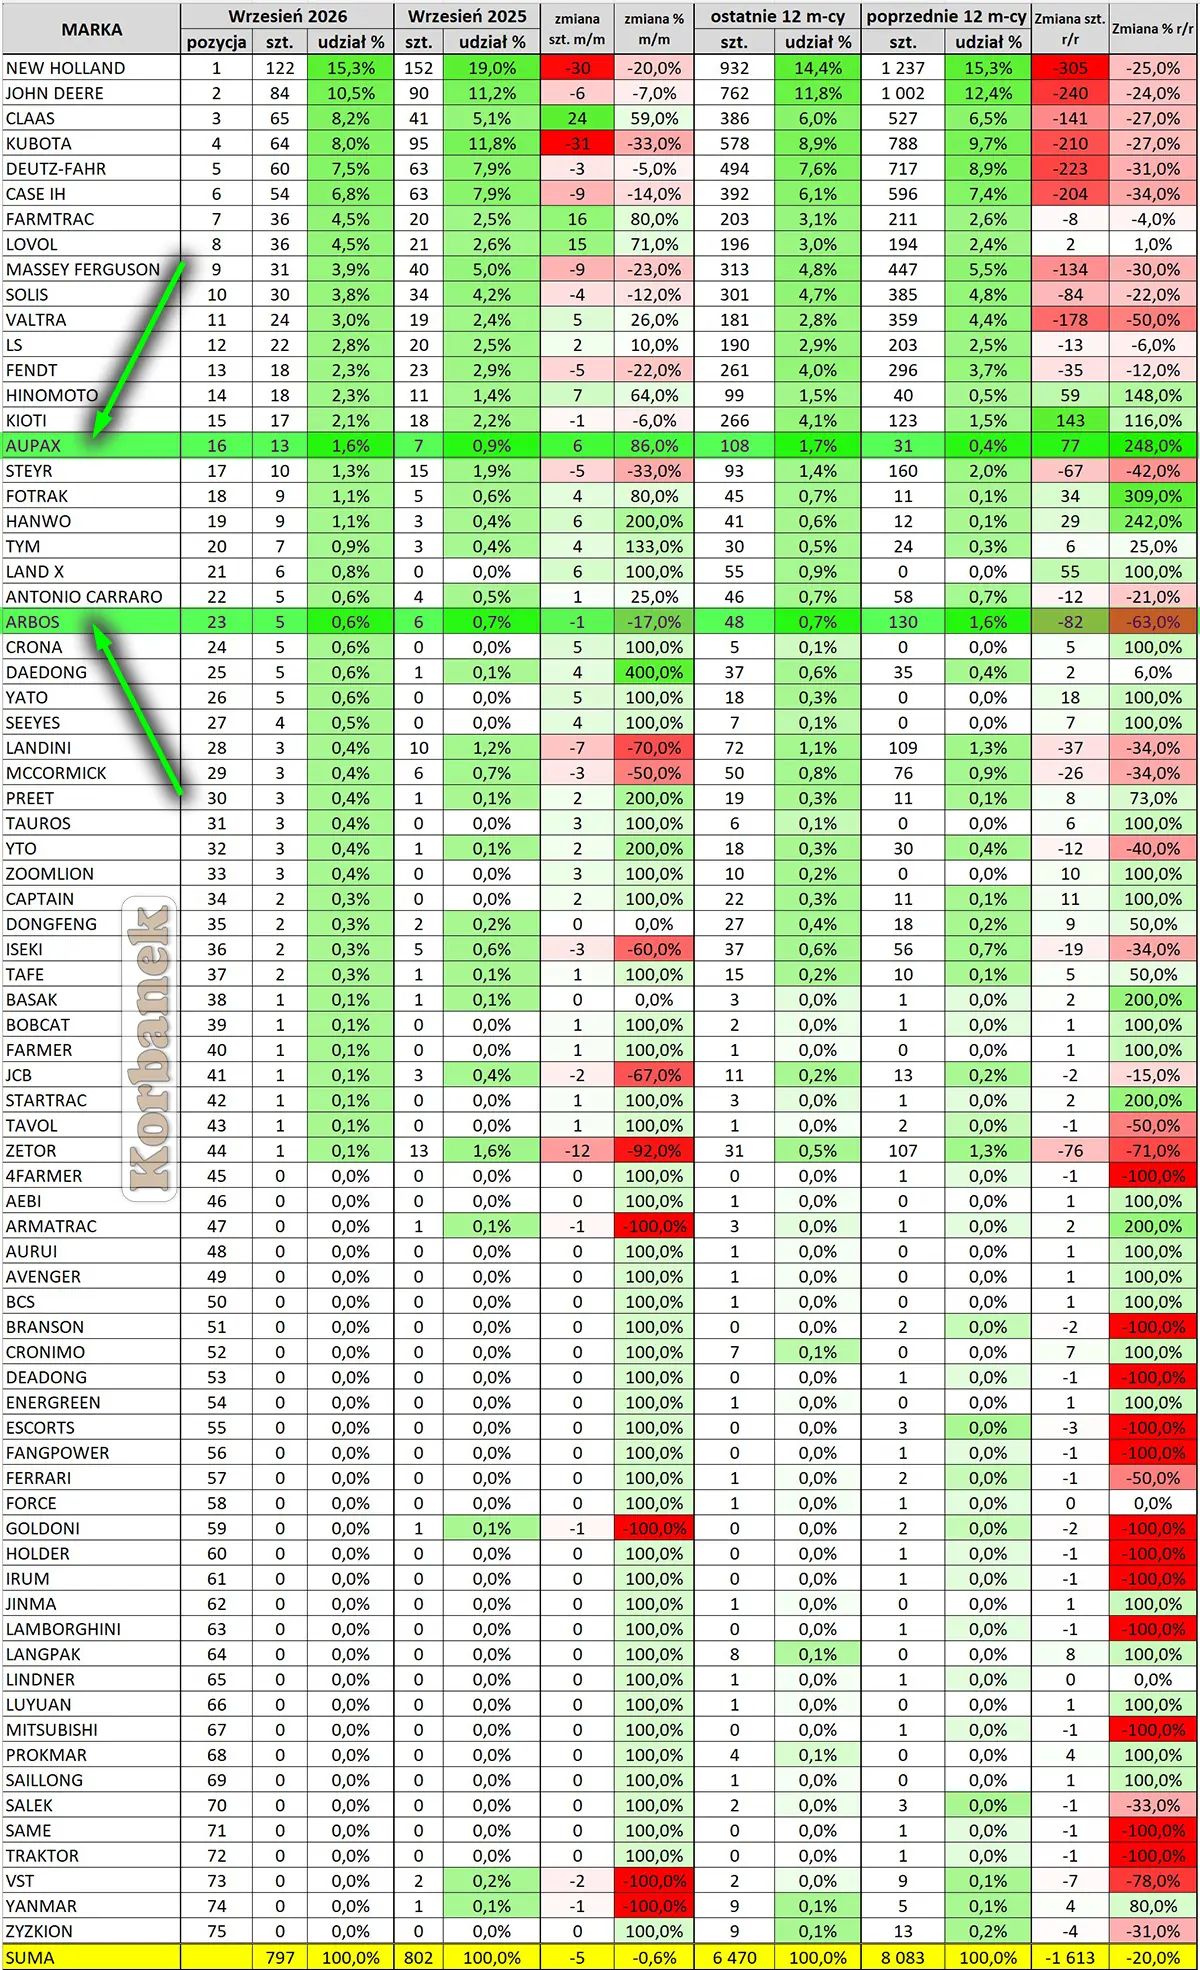
Wrześniowe dane są dla większości dużych producentów zachodnich niepokojące, mimo że wciąż zajmują oni najwyższe pozycje rankingowe.
New Holland: -20% we wrześniu i -25% w 12 miesiącach.
John Deere: -7% we wrześniu i -24% w 12 miesiącach.
Deutz-Fahr: -5% oraz -31%.
Case IH: -14% oraz -34%.
Massey Ferguson: -23% oraz -30%.
Fendt: -22% oraz -12%.
Steyr: -33% oraz -42%.
Landini: -70% oraz -34%.
McCormick: -50% oraz -34%.
Wyjątkiem miesięcznym jest Claas, który we wrześniu urósł aż o 59%, oraz Valtra, która poprawiła wynik o 26%. Jednak również tutaj obraz 12-miesięczny pozostaje słaby: Claas traci 27%, a Valtra aż 50%.
To pokazuje, że problem marek zachodnich ma charakter szerszy niż jednorazowe wahanie miesiąca.
Klient coraz uważniej analizuje całkowity koszt wejścia w nową maszynę. Przy ograniczonej skłonności inwestycyjnej gospodarstw wysoka cena zakupu ciągnika premium zaczyna ważyć mocniej niż jeszcze kilka lat temu. Przewaga technologiczna, komfort, rozbudowana elektronika i renoma nadal mają ogromną wartość, ale coraz większa grupa klientów zadaje pytanie, czy rzeczywiście potrzebuje pełnego pakietu rozwiązań klasy premium.
I właśnie w tym miejscu powstaje przestrzeń dla producentów chińskich.
Nie oznacza to jeszcze masowej detronizacji liderów – 122 ciągniki New Holland czy 84 John Deere to nadal wartości wielokrotnie większe niż wynik AUPAX. Jednak kierunek zmian jest istotny: część liderów traci po 20–35% wolumenu w skali 12 miesięcy, podczas gdy AUPAX zwiększa swój wynik o 248%.
Niska baza AUPAX oczywiście zwiększa procentową dynamikę i trzeba ją uwzględniać w interpretacji. Nie zmienia to jednak faktu, że liczba rejestrowanych maszyn realnie wzrosła z 31 do 108 sztuk w okresach 12-miesięcznych.
Na uwagę zasługuje także wzrost innych marek spoza tradycyjnej zachodniej czołówki. Lovol we wrześniu urósł o 71%, Hinomoto o 64%, a Hanwo o 200%.
Nie jest to więc przypadek jednej marki. Polski rynek zaczyna coraz wyraźniej akceptować alternatywnych producentów.
AUPAX posiada jednak istotną przewagę: nie wchodzi na rynek całkowicie od zera, ponieważ korzysta z ciągłości produktowej i doświadczeń związanych z Arbos. Rebranding Arbos → AUPAX został zapowiedziany już w 2024 r., a branżowe testy z 2025 r. potwierdzały przejście dotychczasowych konstrukcji pod nową markę.
 Ciągnik Aupax 4110 od Korbanka - z agregatem
-
POTENCJAŁ NA KOLEJNE MIESIĄCE
-
Dane wrześniowe tworzą interesującą bazę do dalszego wzrostu.
AUPAX osiągnął już wynik 13 sztuk miesięcznie, czyli znalazł się w przedziale dwucyfrowych rejestracji. Jeżeli do oceny potencjału rynkowego dodamy pięć sztuk nadal rejestrowanych jako Arbos, łączny wynik rodziny wynosi 18 maszyn.
Oznacza to, że AUPAX nie jest już projektem o czysto symbolicznym znaczeniu.
Przy wyniku 20–25 sztuk miesięcznie rodzina produktowa zaczęłaby regularnie walczyć z markami znajdującymi się obecnie w okolicach pozycji 10–15. We wrześniu Valtra miała 24 sztuki, LS 22, Fendt i Hinomoto po 18, a Kioti 17.
Różnica między AUPAX/ARBOS a środkiem pierwszej piętnastki przestała więc być bardzo duża.
Nie można oczywiście zagwarantować dalszego wzrostu na podstawie jednego miesiąca. Jednak połączenie trzech zjawisk działa na korzyść marki:
-
sam AUPAX zwiększa wolumen bardzo szybko;
-
następuje skuteczne przenoszenie rejestracji z nazwy Arbos na AUPAX;
-
Dlatego potencjał AUPAX na bardzo dobry wynik w kolejnych miesiącach należy oceniać wysoko. Szczególnie realne jest stopniowe przesuwanie się marki w kierunku środka TOP 15–20, jeśli miesięczne rejestracje utrzymają się na poziomach dwucyfrowych i jednocześnie zakończy się proces wygaszania Arbos.
-
konkurenci zachodni w większości tracą wolumen, co ułatwia zdobywanie udziałów bez konieczności gwałtownego zwiększenia całego rynku.
 Nowy Chiński ciągnik komunalny Aupax do śniegu
-
Konkluzja – chińskie marki zyskują
Wrzesień 2026 potwierdza, że polski rynek nowych ciągników znajduje się w okresie istotnej przebudowy. Sam miesiąc był niemal stabilny – 797 rejestracji wobec 802 rok wcześniej – ale dane 12-miesięczne pokazują spadek całego rynku aż o 20%.
Najwięksi producenci zachodni nadal kontrolują znaczną część rynku, lecz większość z nich notuje poważne spadki wolumenów. New Holland, John Deere, Deutz-Fahr, Case IH i Massey Ferguson tracą w okresie 12 miesięcy od około 24 do 34%.
Na tym tle AUPAX wyróżnia się zdecydowanie.
13 rejestracji we wrześniu, +86% rok do roku.
108 rejestracji w 12 miesięcy, +248%.
Łącznie AUPAX + ARBOS: 18 sztuk we wrześniu i około 2,26% rynku.Połączenie obu nazw pokazuje, że rodzina produktowa osiągnęła już we wrześniu poziom porównywalny z Fendtem i wyższy od Kioti czy Steyra.
Najważniejsze jest jednak to, że proces rebrandingu działa zgodnie z logicznym scenariuszem: Arbos stopniowo znika ze statystyk, natomiast AUPAX bardzo szybko przejmuje jego miejsce. Nie obserwujemy prostego zaniku starej marki – obserwujemy transfer wolumenu do nowego brandu połączony ze wzrostem jego znaczenia.
Jeżeli ten mechanizm utrzyma się w kolejnych miesiącach, AUPAX ma realną szansę regularnie osiągać wyniki dwucyfrowe, zwiększać udział w rynku i przesuwać się w kierunku pierwszej piętnastki.
Dodatkowym atutem jest struktura gamy produktowej skupiona w dużej części na niskich i średnich mocach, która dobrze odpowiada kierunkowi obserwowanemu obecnie w polskich rejestracjach.
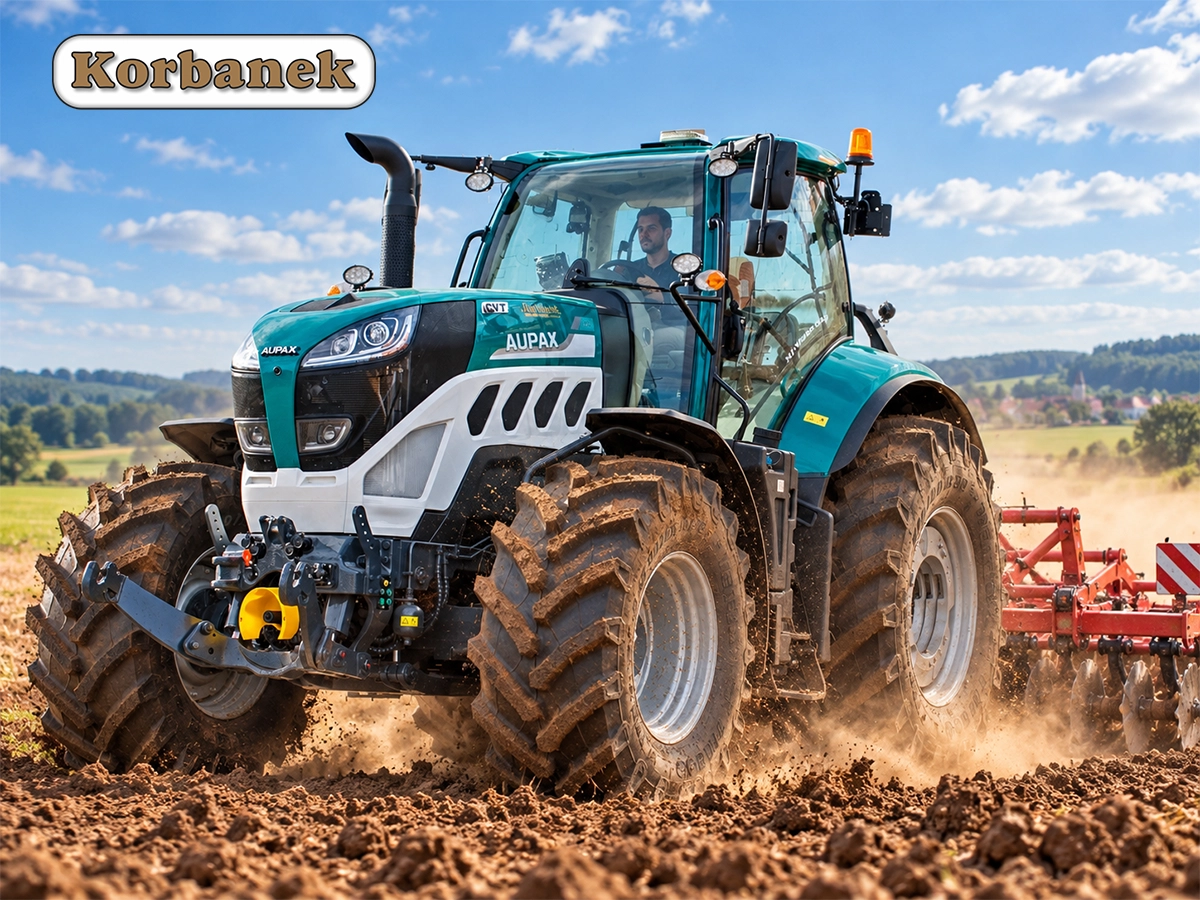 Ciągnik Aupax 7240 chiński traktor 240 KM od Korbanek
Ciągniki używane - Rejestracje wrzesień 2026
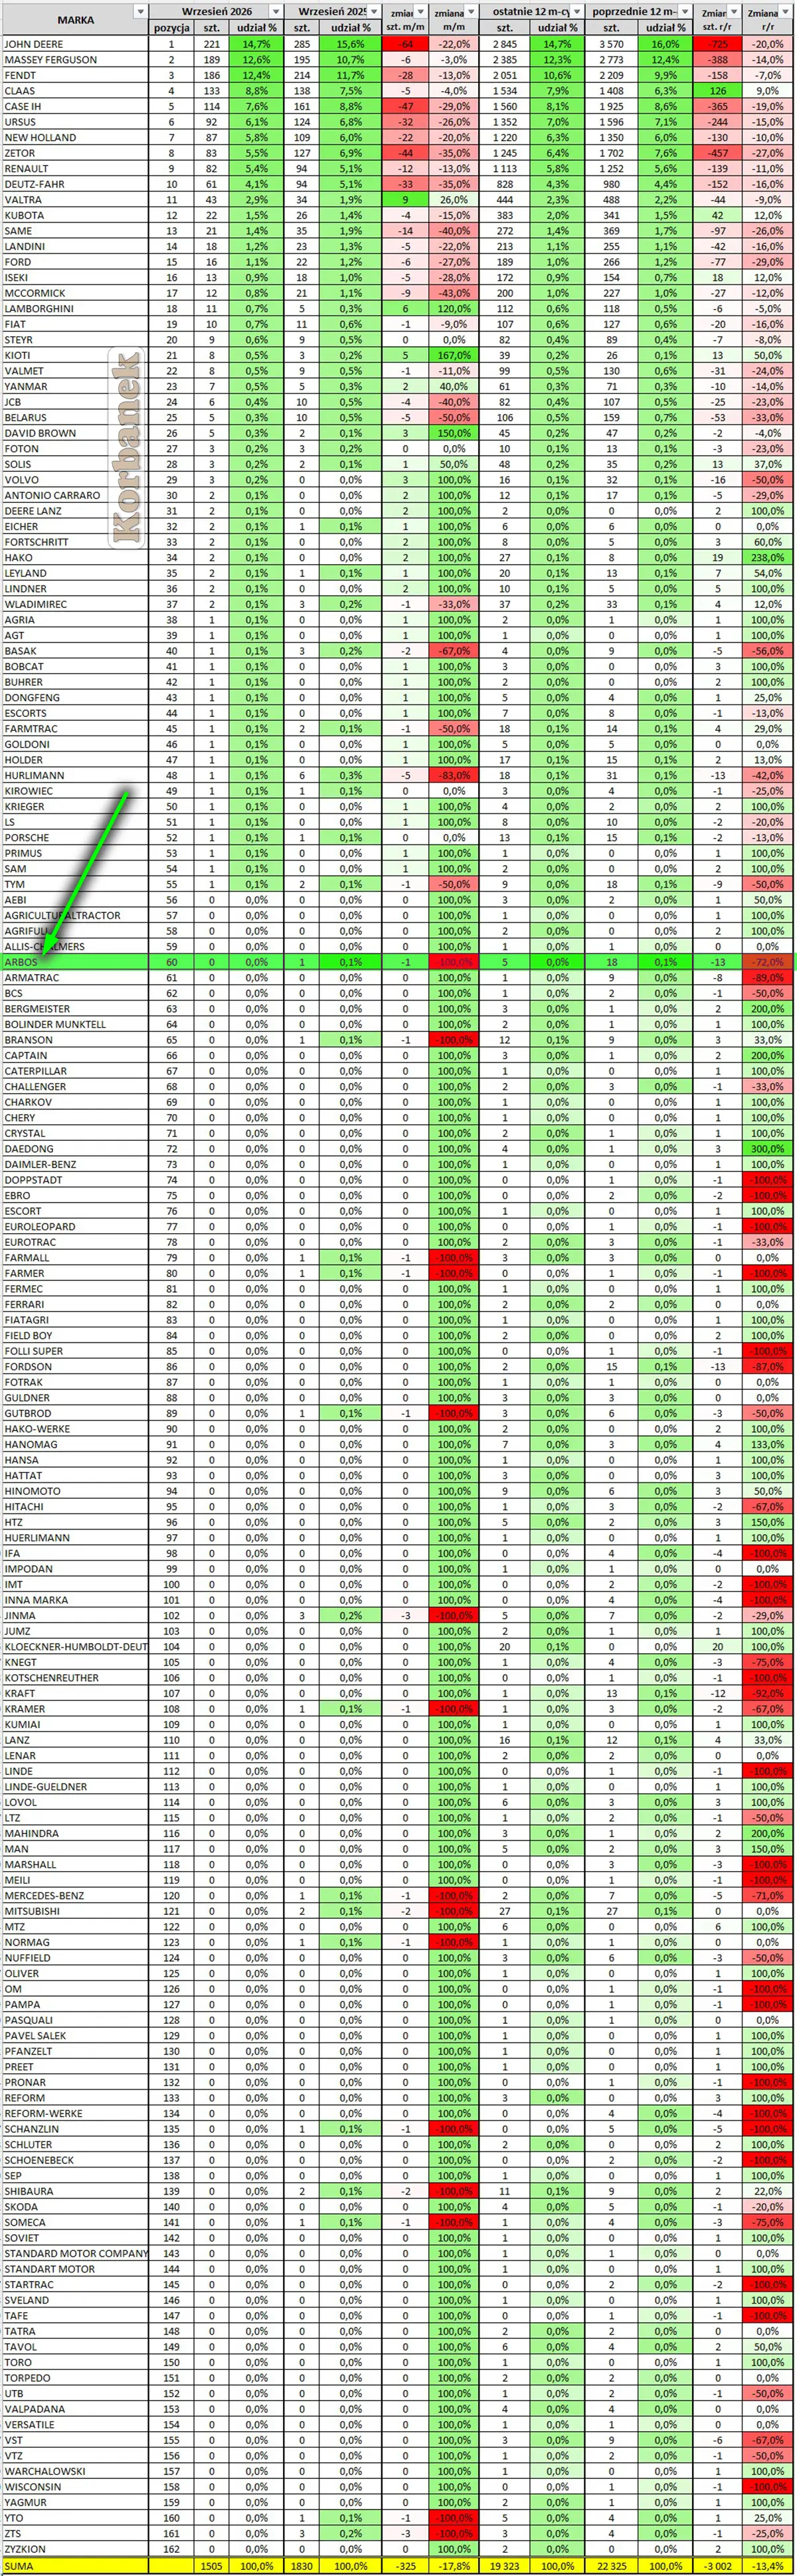 Tabelka pokazująca rejestracje traktorów używanych w Polsce we wrześniu 2026. Źródło: CEPiK
Analiza rejestracji używanych ciągników w Polsce – wrzesień 2026:
Wrzesień 2026 roku przyniósł wyraźne osłabienie polskiego rynku ciągników używanych. Zarejestrowano 1 505 maszyn, podczas gdy we wrześniu 2025 roku było ich 1 830. Oznacza to spadek o 325 sztuk, czyli aż 17,8% rok do roku. Jeszcze szerszy obraz daje analiza ostatnich 12 miesięcy: 19 323 rejestracje wobec 22 325 w poprzednim analogicznym okresie. Rynek skurczył się więc o 3 002 ciągniki, czyli 13,4%.
To bardzo istotny punkt odniesienia. Spadki poszczególnych producentów nie zawsze oznaczają utratę konkurencyjności samej marki – część z nich wynika po prostu z silnego osłabienia całego rynku wtórnego. Jednocześnie producenci, którzy w takich warunkach zwiększają udział w rynku lub ograniczają spadki wyraźnie poniżej średniej, realnie poprawiają swoją pozycję względem konkurencji.
John Deere pozostaje liderem, ale jego przewaga słabnie
Najczęściej rejestrowaną marką używanych ciągników we wrześniu 2026 pozostaje John Deere. Zarejestrowano 221 maszyn tej marki, co odpowiada udziałowi 14,7%.
Pozycja lidera jest nadal bardzo mocna, ale dynamika pokazuje wyraźne ochłodzenie. Rok wcześniej we wrześniu zarejestrowano 285 używanych ciągników John Deere. Oznacza to spadek o 64 sztuki, czyli 22%.
Podobnie wygląda perspektywa 12-miesięczna: 2 845 rejestracji wobec 3 570 poprzednio, czyli spadek o 725 maszyn i około 20%.
John Deere pozostaje więc największą marką rynku wtórnego, ale spada szybciej niż cały rynek liczony w okresie 12 miesięcy. W efekcie jego udział zmniejszył się z 16,0 do 14,7%.
To bardzo ważna zmiana strukturalna. Lider nadal jest liderem, lecz jego dominacja nie jest obecnie wzmacniana – przeciwnie, część rynku przejmują inni producenci.
Massey Ferguson stabilniejszy od lidera
Drugą pozycję zajmuje Massey Ferguson z wynikiem 189 sztuk i udziałem 12,6%. W porównaniu z 195 egzemplarzami rok wcześniej spadek wyniósł tylko 3%.
W warunkach rynku mniejszego o prawie 18% jest to bardzo mocny rezultat względny.
W okresie ostatnich 12 miesięcy Massey Ferguson zanotował 2 385 rejestracji wobec 2 773 wcześniej. Spadek wyniósł 14%, czyli jest zbliżony do tempa spadku całego rynku.
Co istotne, udział marki we wrześniu wzrósł z 10,7 do 12,6%. Massey Ferguson wykorzystuje więc słabość części konkurentów i umacnia swoją pozycję w miesięcznej strukturze rynku.
Fendt coraz mocniejszy udziałowo
Trzecie miejsce zajmuje Fendt z 186 rejestracjami i udziałem 12,4%. Rok wcześniej było to 214 sztuk, co oznacza spadek o 13%.
Sam wolumen jest więc niższy, ale znacznie ważniejsza jest zmiana udziału: z 11,7 do 12,4%.
Jeszcze ciekawiej wygląda okres 12-miesięczny. Fendt zarejestrował 2 051 używanych ciągników wobec 2 209, tracąc tylko 7%. Przy spadku całego rynku o 13,4% oznacza to realne umocnienie pozycji konkurencyjnej marki.
Fendt jest zatem przykładem producenta, który nominalnie sprzedaje mniej używanych maszyn, ale jednocześnie zwiększa znaczenie na kurczącym się rynku.
Claas jednym z największych wygranych
Bardzo dobrze prezentuje się Claas. We wrześniu zarejestrowano 133 używane ciągniki, tylko o 5 mniej niż rok wcześniej. Spadek wyniósł zaledwie 4%.
Udział rynkowy zwiększył się jednocześnie z 7,5 do aż 8,8%.
Jeszcze mocniejszy sygnał daje wynik 12-miesięczny. Claas jako jedna z niewielu dużych marek faktycznie zwiększył liczbę rejestracji: z 1 408 do 1 534 sztuk, czyli o około 9%.
Na rynku, który w tym samym czasie skurczył się o ponad 13%, taki rezultat trzeba ocenić bardzo wysoko.
Case IH pod silną presją
Zupełnie inaczej wygląda sytuacja Case IH. We wrześniu zarejestrowano 114 używanych ciągników tej marki wobec 161 rok wcześniej. Spadek wyniósł aż 29%.
W ostatnich 12 miesiącach liczba rejestracji zmniejszyła się z 1 925 do 1 560, czyli o 19%.
Case IH pozostaje piątą siłą rynku, ale kierunek zmian jest wyraźnie negatywny.
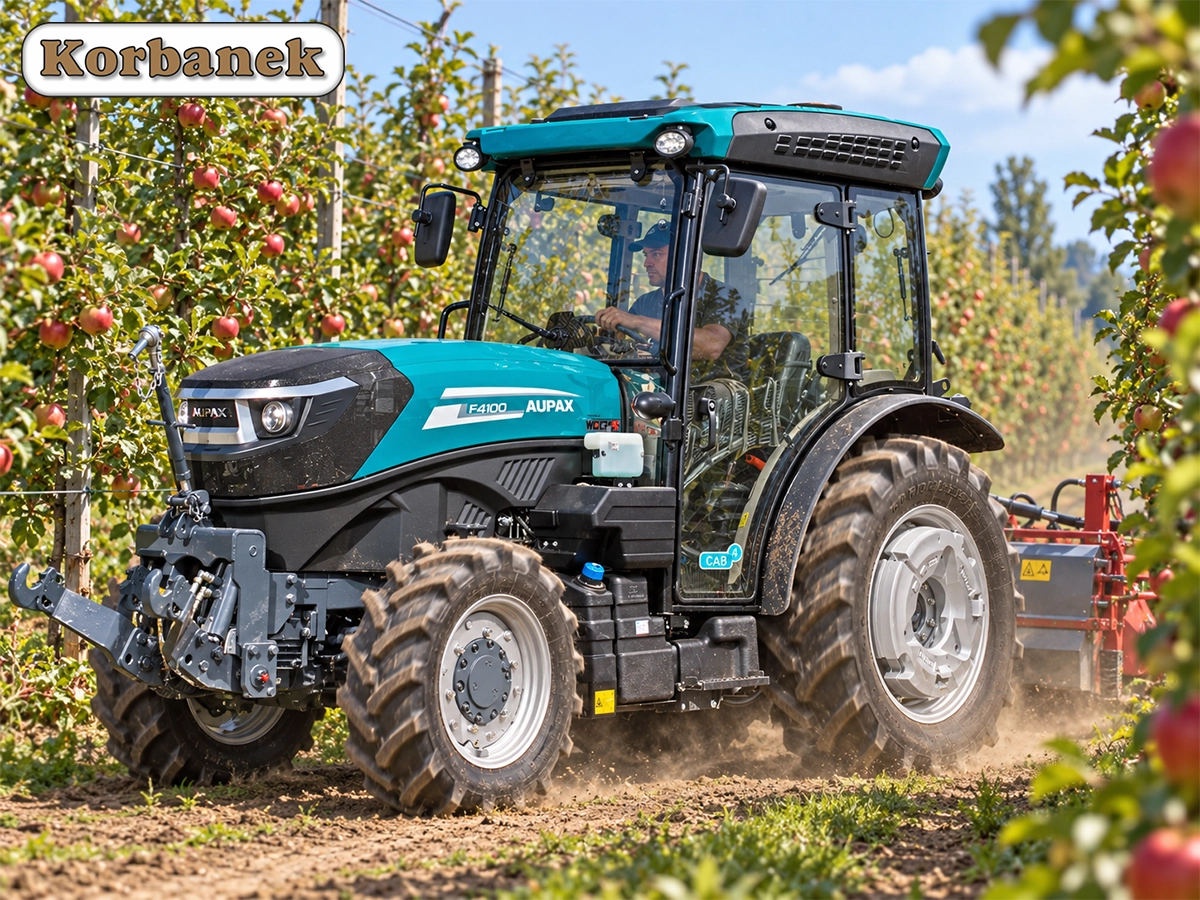
 Ciągnik sadowniczy Aupax w sprzedaży
Rynek używanych ciągników jest wyjątkowo skoncentrowany
Pierwsza piątka – John Deere, Massey Ferguson, Fendt, Claas oraz Case IH – odpowiada we wrześniu za około 56% wszystkich rejestracji używanych ciągników.
Po dodaniu Ursusa, New Holland, Zetora, Renault i Deutz-Fahra dziesięć największych marek kontroluje około 77% rynku.
To pokazuje fundamentalną różnicę pomiędzy rynkiem nowych i używanych ciągników.
Rynek wtórny jest mocno uzależniony od historycznego parku maszyn. Nie wystarczy więc mieć obecnie atrakcyjny produkt czy dynamicznie zwiększać sprzedaż nowych ciągników. Aby marka osiągnęła wysoką pozycję w rejestracjach używanych maszyn, musi wcześniej przez wiele lat zbudować dużą populację ciągników pracujących w gospodarstwach.
Z tego punktu widzenia ogromna przewaga takich marek jak John Deere, Massey Ferguson, Fendt, Claas, Ursus czy Zetor jest całkowicie naturalna.
-
Ursus i Zetor – ogromna baza historyczna nadal pracuje
Ursus pozostaje szóstą marką rynku z wynikiem 92 rejestracji i udziałem 6,1%. Rok wcześniej były to 124 maszyny, więc spadek wyniósł 26%.
W okresie ostatnich 12 miesięcy zarejestrowano 1 352 używane Ursusy wobec 1 596 wcześniej – spadek o 15%.
Podobna sytuacja dotyczy Zetora. Marka zanotowała 83 rejestracje wobec 127 rok wcześniej, czyli spadek aż o 35%. W ujęciu 12 miesięcy wynik zmniejszył się z 1 702 do 1 245 sztuk, czyli o 27%.
Obie marki nadal korzystają z ogromnej historycznej populacji ciągników znajdujących się w Polsce, jednak liczba transakcji na rynku wtórnym wyraźnie maleje.
-
ARBOS – wynik bieżący skromny, ale właśnie tutaj trzeba spojrzeć na cykl życia marki
W przypadku ARBOS analiza wymaga zupełnie innego podejścia niż w przypadku John Deere, Fendta, Massey Fergusona czy Zetora.
We wrześniu 2026 roku tabela nie wykazuje żadnej rejestracji używanego ciągnika ARBOS, podczas gdy we wrześniu 2025 roku zarejestrowano jedną sztukę. W ostatnich 12 miesiącach zarejestrowano 5 używanych Arbosów wobec 18 w poprzednim okresie, co wprost oznacza spadek o 72%.
Tych danych nie można więc interpretować jako bieżącego trendu wzrostowego na rynku wtórnym.
Jednocześnie potraktowanie tego wyniku jako dowodu słabości marki byłoby dużym uproszczeniem.
ARBOS znajduje się bowiem na zupełnie innym etapie cyklu życia produktu niż zachodni liderzy rynku używanego.
John Deere, Massey Ferguson, Fendt czy Zetor posiadają w Polsce ogromną liczbę maszyn mających 10, 15, 20, a często nawet 30 lat. Naturalnie trafiają one wielokrotnie na rynek wtórny i generują tysiące zmian właściciela.
ARBOS jest marką o nieporównywalnie młodszej populacji ciągników.
To oznacza, że bardzo mała liczba używanych Arbosów pojawiających się w statystyce może być interpretowana również jako efekt niewielkiej podaży maszyn z drugiej ręki, a nie wyłącznie jako niewielkiego zainteresowania klientów.
W praktyce jest to kluczowa różnica.
Jeżeli na rynku znajduje się mało kilkuletnich ciągników konkretnej marki, to liczba ich zmian właścicieli siłą rzeczy również pozostaje niska.
-
Paradoks ARBOS: mało używanych maszyn może być konsekwencją młodego parku
W przypadku nowych lub relatywnie młodych marek rynek wtórny zawsze rozwija się z opóźnieniem.
Najpierw ciągnik musi zostać sprzedany jako nowy. Następnie przez kilka lat pracuje u pierwszego właściciela. Dopiero później – przy wymianie maszyny, rozwoju gospodarstwa, zakończeniu finansowania lub zmianie profilu produkcji – trafia do sprzedaży jako używany.
Dlatego rynek wtórny jest w pewnym sensie opóźnionym obrazem rynku pierwotnego.
Dla ARBOS oznacza to potencjalnie interesującą perspektywę. Wraz ze starzeniem się obecnej populacji maszyn coraz więcej ciągników tej marki powinno naturalnie pojawiać się na rynku używanym.
Nie stanie się to automatycznie w jednym miesiącu, ale mechanizm jest bardzo czytelny: każdy ciągnik wprowadzony kilka lat wcześniej na rynek pierwotny jest potencjalnym przyszłym egzemplarzem rynku wtórnego.
To właśnie dlatego pozycji ARBOS nie należy oceniać identyczną miarą jak pozycji marek obecnych w Polsce od kilkudziesięciu lat.
-
Importowane ciągniki zachodnie nadal dominują, ale rynek nie jest odporny na zmianę pokoleniową
Rynek używanych ciągników jest obecnie zdominowany przez marki europejskie i amerykańskie, co jest efektem historii polskiego rolnictwa oraz wieloletniego importu używanych maszyn z Europy Zachodniej.
Jednocześnie wyniki września pokazują, że wiele tradycyjnych marek traci.
John Deere spada o 22%, Case IH o 29%, Ursus o 26%, New Holland o 20%, Zetor oraz Deutz-Fahr po 35%, Landini o 22%, Ford o 27%, McCormick o 43%, a Same aż o 40%.
Nie jest to zatem rynek, którego struktura pozostaje całkowicie nieruchoma.
Zmienia się zarówno wiek dostępnych maszyn, jak i podejście nabywców. Część rolników zamiast bardzo starego ciągnika renomowanej zachodniej marki zaczyna analizować zakup znacznie młodszej maszyny producenta, który jeszcze kilka lat temu był na rynku praktycznie niewidoczny.
W dłuższej perspektywie może to stworzyć nowe miejsce również dla używanych maszyn chińskiego pochodzenia.
-
Rynek 2026: mniej transakcji, ale bardzo interesująca przebudowa udziałów
Najważniejszym zjawiskiem września pozostaje silny spadek całego rynku.
1 505 rejestracji oznacza wynik o 17,8% niższy niż przed rokiem.
W perspektywie 12 miesięcy rynek spadł o 13,4%.
W takim otoczeniu coraz ważniejsze staje się obserwowanie nie tylko bezwzględnej liczby rejestracji, ale również zmian udziałów poszczególnych marek.
John Deere nadal prowadzi, ale traci udział.
Massey Ferguson bardzo dobrze broni swojej pozycji.
Fendt zwiększa udział mimo niższego wolumenu.
Claas jest jednym z najbardziej jednoznacznych zwycięzców i w okresie 12 miesięcy zwiększa liczbę rejestracji o 9%.
Kubota również ma dodatni wynik długookresowy: 383 wobec 341 sztuk, czyli +12%.
Po drugiej stronie znajdują się między innymi Case IH, Ursus, Zetor, Deutz-Fahr, Same czy Ford, które tracą znacznie większą część wolumenu.
-
Podsumowanie
Wrzesień 2026 był słabym miesiącem dla całego polskiego rynku używanych ciągników. Liczba rejestracji spadła z 1 830 do 1 505 sztuk, czyli o 17,8%. W okresie ostatnich 12 miesięcy rynek stracił 13,4%.
Liderem pozostaje John Deere z 221 rejestracjami, przed Massey Ferguson – 189, Fendtem – 186, Claasem – 133 i Case IH – 114.
Najbardziej interesujące zmiany nie dotyczą jednak wyłącznie rankingowych pozycji. Claas, Fendt czy Massey Ferguson zwiększają znaczenie względne, podczas gdy wielu tradycyjnych producentów traci udział.
-
KOMBAJNY AUPAX:
W segmencie kombajnów AUPAX znajduje się dopiero na początkowym etapie budowania skali, ale obecność dwóch różnych konstrukcji – GV100 klawiszowego i GM100 rotorowego – pozwala adresować dwa różne profile gospodarstw. Rosnąca baza ciągników może dodatkowo zwiększać zaufanie do marki i ułatwiać sprzedaż maszyn żniwnych.
Najważniejszy wniosek z września 2026 jest więc następujący: w czasie gdy cały rynek jest o około 20% mniejszy niż rok wcześniej w ujęciu kroczącym, a większość największych zachodnich producentów traci wolumen, AUPAX znajduje się po przeciwnej stronie trendu. Marka nie jest jeszcze liderem pod względem skali, ale należy do graczy o najbardziej wyraźnej trajektorii wzrostowej.
To właśnie ta różnica dynamiki tworzy największy potencjał AUPAX na kolejne miesiące. Jeśli marka utrzyma dwucyfrowe miesięczne rejestracje, wykorzysta pełne przejście klientów z Arbos na AUPAX i będzie dalej zwiększała obecność w kluczowych zakresach mocy, bardzo dobry wynik w końcówce 2026 i dalsze awanse rankingowe są scenariuszem jak najbardziej realnym.
-
Ceny i dostępność - wrzesień 2026
- GV100 (klawiszowy): ok. 456 000 tys. zł netto
- GM100 (rotorowy): ok. 399–412 tys. zł netto
-
Dla porównania: podobne parametry techniczne w markach zachodnich (Claas Tucano, New Holland CX, John Deere S) kosztują zwykle 650–950 tys. zł. Różnica cenowa wynosi więc 40–55% na korzyść AUPAX.
-
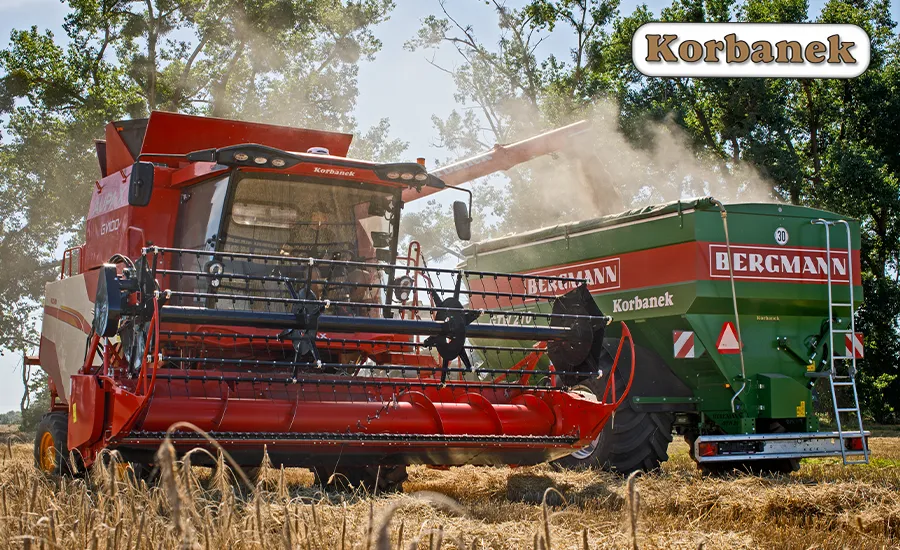 Kombajn AUPAX w żniwa
EKSPERT WYJAŚNIA

Paweł Korbanek – Prezes firmy Korbanek sp z o.o. informuje:
"Rynek ciągników zaczyna się zmieniać. We wrześniu 2026 zarejestrowano 797 nowych maszyn, a wyniki pokazują wyraźne różnice między producentami." – mówi Paweł Korbanek, Prezes firmy Korbanek sp. z o.o. i ekspert rynku maszyn rolniczych.
„Rynek nowych ciągników w Polsce wchodzi w fazę selekcji: słabsi gracze tracą, a marki oferujące dobry stosunek ceny do możliwości zyskują. Przyszłość należeć będzie do producentów elastycznych, tańszych i dobrze dopasowanych do realnych potrzeb gospodarstw.” – dodaje.